
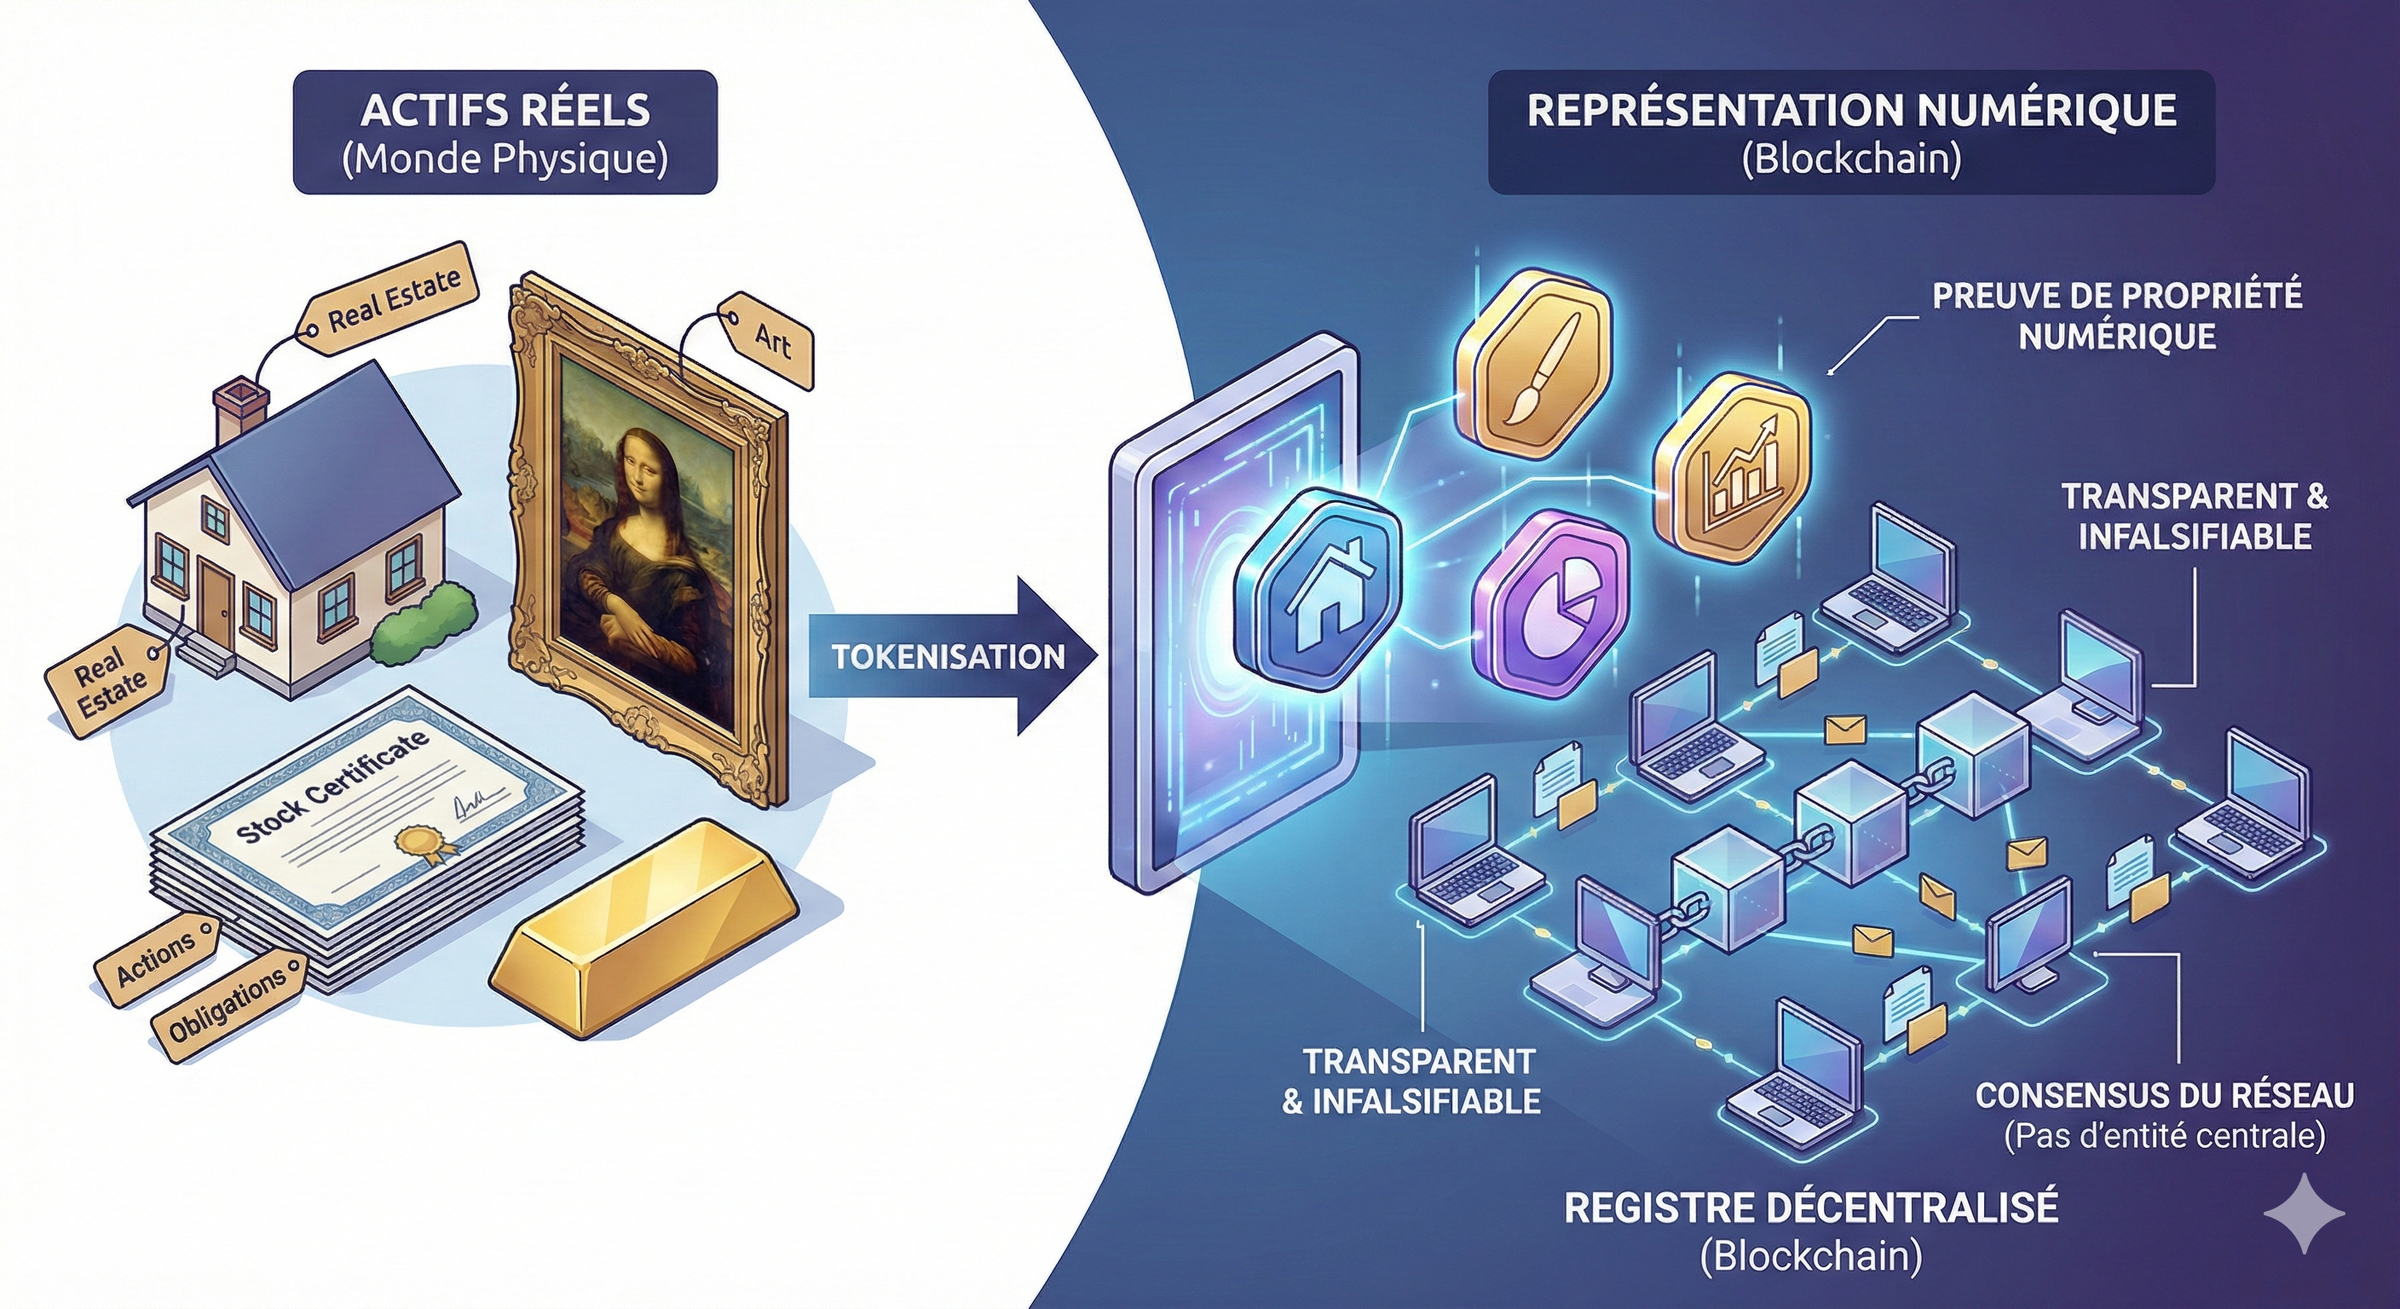
La formule blockchain bourse recouvre deux réalités distinctes. D’un côté, des sociétés cotées dont l’activité tourne autour de la blockchain et des cryptoactifs, principalement sur Euronext Growth à Paris. De l’autre, l’usage de la technologie par les marchés financiers eux-mêmes, pour tokeniser des titres, accélérer le règlement des transactions et permettre une négociation en continu. Une cotation d’entreprise sur une infrastructure blockchain native s’est tenue à Paris en avril 2026. L’exposition boursière reste indirecte, très volatile et dépendante du cadre réglementaire.
Blockchain et bourse : ce que la technologie déplace vraiment
Une blockchain est un registre distribué : les écritures ne sont pas conservées par un acteur unique, mais répliquées sur de nombreux nœuds qui valident ensemble chaque opération. Appliquée aux marchés financiers, cette architecture attaque un point précis, la chaîne d’intermédiaires qui sépare l’acheteur du vendeur. Aujourd’hui, une transaction sur actions mobilise un courtier, une chambre de compensation, un dépositaire central et plusieurs back-offices. Le registre distribué promet de fusionner plusieurs de ces fonctions dans une même infrastructure.
Deux chantiers en découlent. Le premier est la tokenisation : un titre devient un jeton numérique, fractionnable et transférable en quelques secondes. Le second est le règlement quasi instantané, là où les marchés fonctionnent encore sur des cycles de compensation de plusieurs jours. Pour l’investisseur, l’enjeu n’est pas philosophique. Il porte sur la liquidité, sur les horaires de négociation et sur le coût de la chaîne de traitement.
Le vocabulaire employé par le secteur mérite d’être précisé. On parle de désintermédiation lorsque des fonctions jusque-là assurées par des établissements agréés migrent vers des protocoles automatisés. On parle de transformation digitale lorsqu’un acteur historique modernise ses systèmes sans changer de modèle. Ces deux mouvements n’ont ni le même rythme ni les mêmes conséquences sur les valorisations.
Panorama des sociétés cotées liées à la blockchain
En France, l’exposition directe se concentre sur quelques lignes d’Euronext Growth Paris, un marché destiné aux petites et moyennes capitalisations. Le tableau ci-dessous résume les profils les plus cités par les investisseurs particuliers.
| Société | Place de cotation | Positionnement |
|---|---|---|
| The Blockchain Group, ex Capital B | Euronext Growth Paris | Société cotée à la Bourse de Paris dont le cours s’est envolé de l’ordre de 3 500 % sur un an, mouvement observé en 2025 après une stratégie d’acquisition de bitcoins. |
| Crypto Blockchain Industries | Euronext Growth Paris | Structure qui vise à constituer un portefeuille de bitcoins et d’autres actifs numériques par acquisitions successives. |
| Mineurs, plateformes d’échange et sociétés de trésorerie bitcoin | Places américaines et asiatiques | Catégories d’acteurs cotés dont l’activité dépend directement du prix des cryptoactifs et des volumes échangés. |
Cette liste n’est pas figée. Les changements de périmètre, les augmentations de capital et les réorientations stratégiques sont fréquents dans ce segment, et une société peut entrer ou sortir du thème en quelques trimestres. La capitalisation boursière de ces lignes reste modeste à l’échelle des places mondiales, ce qui explique en partie l’amplitude de leurs variations.
Quand une introduction en bourse se déroule directement sur blockchain
Le sujet a changé de dimension en avril 2026. La première introduction en bourse tokenisée au monde a été lancée à Paris, depuis l’École Militaire, sur une infrastructure de marché nommée Lise, qui réunit les fonctions de système multilatéral de négociation et de dépositaire central de titres. Le montage s’appuie sur le Régime Pilote, un cadre expérimental européen conçu pour les marchés reposant sur un registre distribué. La société introduite, ST Group, est un sous-traitant aéronautique établi près de Toulouse.
L’événement est symbolique, mais il ne faut pas en surestimer la portée immédiate. Une cotation pilote sur une infrastructure blockchain reste un test encadré, avec un nombre limité d’instruments et un cadre juridique dérogatoire. Sa réussite dépendra de la liquidité réelle, de la qualité du carnet d’ordres et de la capacité de l’infrastructure à absorber des volumes significatifs.
Le climat n’est d’ailleurs pas uniformément favorable. En 2026, plusieurs entreprises américaines, dont Microsoft, Alphabet et Wells Fargo, figurent parmi une vingtaine de groupes qui s’opposent aux projets de cotation de leurs actions sur des plateformes blockchain. Leur argument porte sur le modèle de négociation en continu, vingt-quatre heures sur vingt-quatre et sept jours sur sept, jugé susceptible de perturber l’organisation actuelle des marchés. Dans le même temps, des rapprochements se nouent entre opérateurs de marché et plateformes crypto pour proposer des actions américaines sur registre distribué. Le rapport de force reste donc ouvert.
Opportunités et risques d’investir dans la blockchain en bourse
L’argument haussier tient en une idée : si la tokenisation progresse, les acteurs positionnés tôt sur l’infrastructure, la conservation ou les données de marché captent une part d’un marché en construction. Certaines sociétés cotées servent aussi de véhicule d’exposition indirecte à un actif numérique, ce qui séduit des investisseurs qui ne souhaitent pas détenir directement des jetons.
L’argument baissier est tout aussi solide. La volatilité de ces titres est extrême, dans les deux sens. Une progression spectaculaire sur douze mois ne protège en rien d’une correction de même ampleur. Les modèles économiques sont souvent jeunes, parfois sans chiffre d’affaires significatif, et le financement passe régulièrement par l’émission de nouvelles actions, ce qui dilue les actionnaires existants. La liquidité peut être faible, avec des écarts acheteur-vendeur importants et des volumes irréguliers.
Trois points de vigilance méritent une attention particulière. D’abord la dépendance au prix du bitcoin, qui contamine la performance de nombreuses valeurs du segment. Ensuite la gouvernance et la transparence des opérations sur titres. Enfin le risque réglementaire, puisque le cadre applicable aux actifs numériques continue d’évoluer en Europe comme aux États-Unis. Une société qui finance sa croissance par endettement doit par ailleurs soigner son financement à court terme, sous peine de devoir céder des actifs dans de mauvaises conditions.
Rappelons la règle de base : les performances passées ne préjugent pas des performances futures. Aucune analyse ne permet de garantir un gain, et un avertissement sur les risques figure logiquement sur toutes les pages de cotation de ces valeurs.
Suivre une valeur blockchain : cours, consensus et indicateurs utiles
Le premier réflexe consiste à distinguer cours en temps réel et cours différé. Sur les petites capitalisations d’Euronext Growth, l’affichage peut être décalé de plusieurs minutes selon le site consulté, et les fourchettes divergent en dehors des heures de forte activité. Le carnet d’ordres donne une information plus concrète que le dernier prix affiché, surtout lorsque les volumes sont minces.
Vient ensuite la lecture des fondamentaux. La capitalisation boursière, le flottant, la trésorerie disponible et la consommation de cash renseignent sur la solidité réelle de la société. Pour les valeurs du secteur, le ratio cours sur bénéfice est souvent inexploitable, car les résultats sont négatifs. Les analystes privilégient alors des multiples d’activité ou de valeur d’entreprise, à manier avec prudence.
Le consensus d’analystes mérite une lecture technique. Les agrégateurs comme FactSet Research Systems calculent une médiane des estimations plutôt qu’une moyenne, afin de neutraliser les objectifs de cours les plus extrêmes. Une recommandation moyenne à l’achat avec un objectif médian supérieur au cours n’est pas un signal d’achat en soi : elle reflète l’avis d’un nombre restreint de cabinets, parfois peu nombreux sur les petites valeurs. La date de révision compte autant que le niveau de l’objectif.
Pour l’exposition au bitcoin hors marché actions, des applications d’épargne se sont développées en France. Notre Bitstack avis détaille la fiabilité, les frais réels et les limites de ce type de service, utile avant de comparer les canaux d’exposition. Du côté des plateformes de produits dérivés et de trading algorithmique, la prudence s’impose : l’offre futures infinity et les promesses de rendement qui l’accompagnent doivent être examinées à froid, tout comme les arguments avancés par mentalist trading, dont le modèle repose largement sur la performance d’un animateur de communauté. Un dossier comme futures infinity se lit toujours en croisant la promesse commerciale, le cadre réglementaire et la traçabilité des fonds.
Blockchain contre autres technologies cotées : ce que la comparaison révèle
Comparer le segment blockchain aux semi-conducteurs, aux éditeurs de logiciels ou à la cybersécurité est instructif. Ces secteurs technologiques disposent d’historiques de revenus, de bases clients contractualisées et de marges documentées. Leur valorisation se discute sur des flux prévisibles. Le segment blockchain, lui, se négocie souvent sur un récit : adoption future de la tokenisation, croissance des volumes, hypothèse d’un actif numérique durablement valorisé.
Cette différence explique l’écart de volatilité. Un décalage de commandes chez un fabricant de puces se traduit par un ajustement de quelques pourcents. Une variation du prix du bitcoin, ou une simple rumeur réglementaire, peut déplacer une petite capitalisation blockchain de plusieurs dizaines de pourcents en une séance. Le profil de risque n’a rien de commun, même si les deux univers appartiennent à la même famille technologique.
Cadre pratique avant d’acheter une action liée à la blockchain
L’éligibilité fiscale dépend de la société et du marché. Les titres d’Euronext Growth sont fréquemment éligibles au PEA-PME, parfois au PEA, mais la vérification doit se faire au cas par cas sur la fiche de la valeur, car les conditions tiennent compte du siège, de l’effectif et du chiffre d’affaires. Aucune règle générale ne dispense de cette vérification.
Sur la méthode, trois principes suffisent. Limiter la taille de la position à une fraction du portefeuille compatible avec une perte partielle, définir un horizon d’investissement avant d’acheter plutôt qu’après une baisse, et diversifier pour ne pas dépendre d’une seule valeur. Les frais de courtage pèsent aussi davantage sur les petites lignes, où un aller-retour coûte proportionnellement plus cher que sur une grande capitalisation.
Enfin, la veille doit rester raisonnable. Surveiller chaque variation de cours n’apporte rien : mieux vaut suivre les publications périodiques, les opérations sur capital et les évolutions du cadre réglementaire européen, qui déterminent la trajectoire de fond de ce segment.
La blockchain va-t-elle remplacer la bourse traditionnelle ?
Non, du moins pas dans un horizon proche. Les expérimentations en cours, comme la cotation tokenisée lancée à Paris en avril 2026, s’inscrivent dans un cadre pilote et dérogatoire. Les marchés organisés conservent leurs fonctions de compensation, de surveillance et de protection des investisseurs. La technologie modifie certaines briques techniques, elle ne supprime pas l’architecture réglementaire.
Quelles actions françaises permettent de s’exposer à la blockchain ?
L’offre est concentrée sur Euronext Growth Paris, avec notamment The Blockchain Group, anciennement Capital B, et Crypto Blockchain Industries. Ces deux lignes reposent largement sur la détention d’actifs numériques et sur des opérations de croissance externe. Leur capitalisation est modeste et leur liquidité limitée, ce qui en fait des véhicules spéculatifs plutôt que des placements de fond de portefeuille.
Pourquoi ces titres affichent-ils des variations aussi amples ?
Trois facteurs se cumulent : une capitalisation faible, donc sensible à des flux d’ordres réduits, une dépendance directe au prix du bitcoin, et un flottant parfois restreint. Quand peu de titres sont réellement disponibles à la négociation, un volume modeste suffit à déplacer le cours de plusieurs dizaines de pourcents.
Une introduction en bourse sur blockchain est-elle plus risquée qu’une cotation classique ?
Le risque tient surtout à la jeunesse du dispositif. Une cotation sur registre distribué repose sur un cadre expérimental, avec un nombre limité de participants et une liquidité qui reste à démontrer. La technologie ne crée pas de danger supplémentaire en soi, mais l’absence de recul historique empêche de mesurer la robustesse du modèle en période de stress de marché.
Le consensus des analystes est-il fiable sur ces valeurs ?
Il donne un repère, pas une garantie. Sur les petites capitalisations, le nombre d’analystes qui publient des estimations est souvent faible, et une médiane calculée sur trois ou quatre avis reste fragile. Il faut regarder la date de révision, le nombre de contributeurs et l’écart entre les estimations hautes et basses avant d’en tirer une conclusion.
Peut-on loger une action blockchain dans un PEA ?
Cela dépend de la société, pas du secteur. L’éligibilité au PEA et au PEA-PME repose sur des critères de siège social, d’effectif et de chiffre d’affaires, et sur la place de cotation. La vérification se fait sur la fiche de la valeur auprès de son courtier, car une même thématique peut contenir des titres éligibles et d’autres qui ne le sont pas.

