
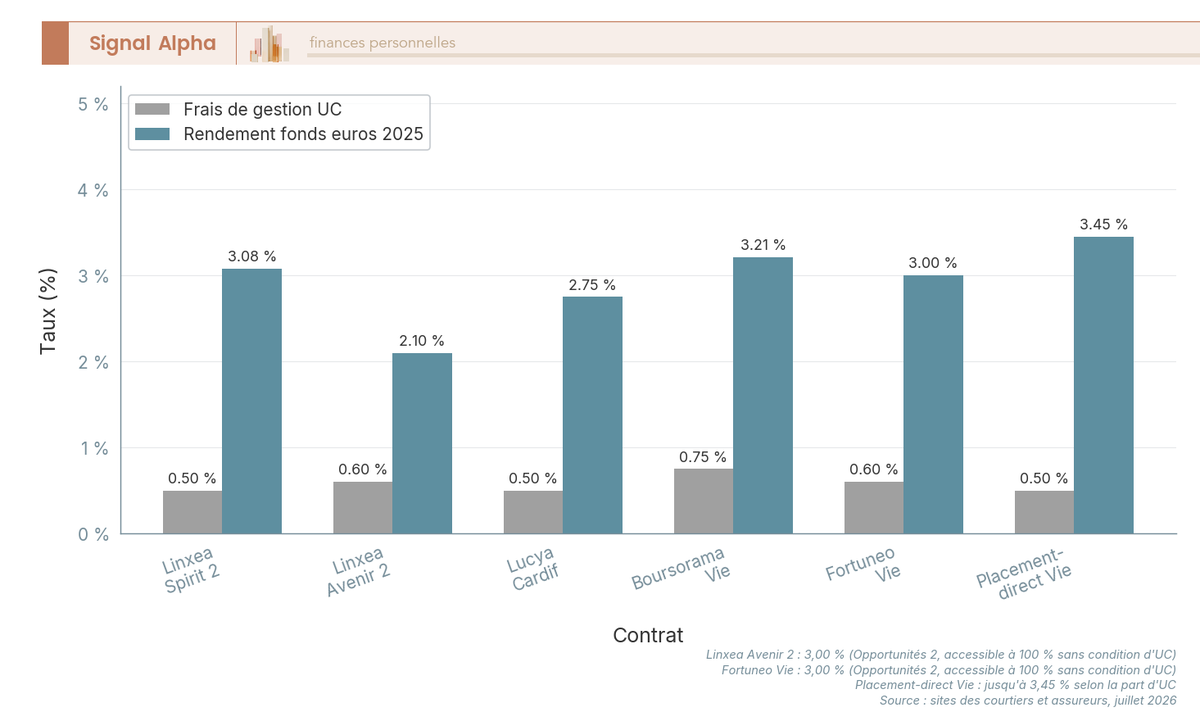
Le taux assurance vie correspond à la rémunération annuelle versée sur le fonds en euros d’un contrat. Au titre de 2025, les contrats monosupports sécurisés affichent une moyenne proche de 2,60 %, la majorité des fonds en euros se situant entre 2,20 % et 3,40 %, avec quelques contrats au-dessus de 4 % avant prélèvements sociaux.
- 2023 : moyenne de marché d’environ 2,5 %, jusqu’à 4,45 % sur les meilleurs fonds en euros.
- 2025 : moyenne d’environ 2,60 % sur les contrats sécurisés.
- Le taux servi est net de frais de gestion, mais brut de prélèvements sociaux.
- Les bonifications affichées la première année ne se reconduisent presque jamais.
Un contrat d’épargne ne se résume pas à un pourcentage. Derrière un même taux affiché se cachent des conventions très différentes : rémunération du seul fonds en euros, rendement moyen d’un contrat multisupport, bonus conditionné à la part d’unités de compte ou performance nette de frais. Comparer deux contrats sans vérifier ce périmètre mène vite à une déception. Voici les repères chiffrés publiés pour les derniers exercices, la façon de lire un taux et les frais qui transforment une belle annonce en rendement très ordinaire.
Quel rendement moyen pour un taux assurance vie sur dix ans ?
Sur dix ans, aucun contrat ne peut promettre un rendement moyen. La moyenne observée dépend entièrement de la fenêtre retenue : une décennie qui commence par plusieurs années de taux très faibles puis se termine par un redressement progressif ne ressemble pas à une décennie portée de bout en bout par des taux élevés. Les chiffres publiés année après année donnent une idée plus juste que n’importe quel chiffre unique.
Les repères récents sont parlants. En 2023, la moyenne du marché s’établissait autour de 2,5 %, avec des rendements compris entre 3 % et 4,45 % pour les meilleurs fonds en euros. Pour 2025, les contrats monosupports sécurisés ont tourné autour de 2,60 % en moyenne, dans un contexte où l’inflation s’est stabilisée aux alentours de 1 %. Le rendement réel, c’est-à-dire la performance une fois l’inflation retirée, reste donc positif sur ces deux exercices.
| Exercice | Repère observé | Ordre de grandeur |
|---|---|---|
| 2023 | Moyenne des fonds en euros | environ 2,5 %, jusqu’à 4,45 % pour les meilleurs |
| 2024 | Contrats multisupports de réseau | 2,25 % pour plusieurs contrats |
| 2025 | Contrats monosupports sécurisés | environ 2,60 % en moyenne, 2,70 % à 3,40 % chez un assureur mutualiste |
| 2025 | Meilleurs contrats du marché | jusqu’à 4,10 % sur un contrat orienté immobilier |
Une précision de vocabulaire évite bien des malentendus : le taux t4m, qui sert de référence sur le marché du crédit immobilier, n’a rien à voir avec la rémunération d’un contrat d’épargne. Un taux de rendement s’apprécie sur un contrat précis, une année précise et un support précis.
Une moyenne décennale se construit donc par empilement d’années inégales. Un contrat qui sert 2,25 % pendant trois exercices puis 2,60 % sur les suivants ne produit pas le même capital qu’un contrat rémunéré 3 % chaque année. C’est pourquoi les comparatifs sérieux raisonnent en rendement net, exercice par exercice, plutôt qu’en promesse de moyenne.
Quel est le taux actuel d’une assurance vie en 2026 ?
Les taux communiqués au premier semestre 2026 portent, pour l’essentiel, sur l’exercice 2025. Les assureurs ont rendu leurs copies entre janvier et avril. Un acteur du marché a annoncé 2,25 % net de frais de gestion, niveau identique à celui de l’année précédente et inférieur à la moyenne attendue autour de 2,5 %. Un assureur de réseau a communiqué 2,20 % sur son contrat multisupport, tandis qu’un groupe mutualiste a affiché une fourchette allant de 2,70 % à 3,40 %.
Ces écarts de plus d’un point entre des contrats comparables expliquent pourquoi la question du taux actuel n’appelle pas une réponse unique. La rémunération dépend du support choisi, de la date de versement et de la politique financière de l’assureur. Sur l’exercice 2025, plusieurs compagnies ont ainsi réservé un taux bonifié aux versements réalisés entre le 1er mars et la fin novembre, ce qui crée deux rémunérations différentes sur un même contrat selon le moment où l’argent est arrivé.
Il faut aussi garder en tête le calendrier. Les taux définitifs d’une année sont connus au début de l’année suivante, et les estimations diffusées à l’automne servent surtout d’outil commercial. Une annonce faite en octobre sur le taux de l’exercice à venir désigne en réalité une projection, pas une garantie.
Quelle assurance vie rapporte le plus cette année ?
Les palmarès de rendement se ressemblent, mais leurs podiums divergent, car ils ne mesurent pas la même chose. Certains classent les fonds en euros bruts de prélèvements sociaux, d’autres déduisent les frais de gestion et la fiscalité, d’autres encore intègrent une bonification temporaire. Un contrat en ligne met ainsi en avant un taux visé de 4,50 % sur son fonds en euros, tandis qu’un autre affiche 3 % net en gestion libre sur le même exercice. Les deux chiffres sont exacts, ils ne parlent simplement pas de la même chose.
Trois critères permettent de départager sérieusement les candidats :
- Le périmètre annoncé : fonds en euros seul, contrat multisupport, ou rendement moyen de l’ensemble des supports.
- Le niveau des frais d’entrée, souvent proches de 3 % et parfois négociés autour de 2,6 %.
- La durée de la bonification, qui peut ne concerner que les versements d’une seule année.
Un contrat sans frais à l’adhésion, sans frais sur les versements, sans frais d’arbitrage et sans frais de sortie modifie réellement l’équation, car chaque euro versé reste investi. C’est le modèle défendu par plusieurs contrats d’assurance vie en ligne, plus sobres sur la tarification mais parfois moins généreux sur le fonds en euros. Le bon choix dépend donc de l’arbitrage entre un taux affiché flatteur et des frais qui grignotent le capital année après année.
La décision gagne à être accompagnée. Un courtier comme Filhet Allard à Bordeaux, un conseiller bancaire ou un comparateur en ligne ne posent pas les mêmes questions et ne distribuent pas les mêmes contrats. Avant de trancher, il reste utile de vérifier ce que recouvre la garantie en capital, souvent partielle sur les fonds en euros récents, à hauteur de 97 % à 99,4 % selon les formules et avant frais annuels de gestion.
Les pièges qui rognent le rendement net d’un contrat
Un taux affiché n’est jamais le rendement encaissé. Plusieurs postes s’intercalent entre la performance annoncée et la somme qui reste réellement sur le contrat.
Les frais de versement arrivent en premier. Quand ils atteignent 3 %, seuls 97 euros travaillent pour 100 euros déposés, et l’écart met parfois plusieurs années à se résorber. Les frais de gestion annuels, prélevés sur l’encours, pèsent ensuite de façon continue, y compris les années où les marchés reculent.
Vient ensuite la fiscalité. Le taux servi sur un fonds en euros est habituellement annoncé net de frais de gestion, mais brut de prélèvements sociaux. Le rendement net réel est donc inférieur au chiffre mis en avant. S’ajoute la fiscalité de l’assurance vie à la sortie, plus douce après huit ans, ce qui pénalise les rachats précoces.
Le dernier piège est commercial. Une bonification de rendement est presque toujours conditionnée : montant minimum de versement, part d’unités de compte à respecter, date limite. Passé le premier anniversaire, le contrat revient au taux de base. Enfin, ne mélangez pas les registres : une dépense de protection, du type https://www.academon.fr/prix-assurance-decennale/, se compare à d’autres cotisations, jamais à un rendement d’épargne. De la même façon, un contrat d’épargne n’est pas une Assurance obsèques : l’un sert à faire fructifier un capital, l’autre à financer des funérailles, et confondre les deux conduit à de mauvais arbitrages.
Fonds en euros ou unités de compte : le vrai moteur du taux de rendement
Un contrat monosupport ne contient qu’un fonds en euros. La rémunération est connue une fois par an, le capital est garanti en totalité ou en partie, et le rendement dépend surtout de la politique d’investissement de l’assureur. Un contrat multisupport ajoute des unités de compte : fonds actions, obligations, immobilier, produits structurés. La performance potentielle est supérieure, mais le risque de perte en capital devient réel.
Le type de contrat souscrit constitue donc le premier facteur de rendement, bien avant le choix de l’assureur. Vient ensuite la répartition des actifs, qui découle de la tolérance au risque de l’épargnant, puis les frais prélevés sur chaque support. Un fonds en euros généreux logé dans un contrat chargé en frais peut rapporter moins qu’un fonds en euros moyen placé dans un contrat sobre.
Un point de vigilance sur les unités de compte : leur performance passée ne préjuge en rien des performances futures, et une belle année boursière peut précéder une année de baisse. Les contrats qui affichent les meilleurs rendements en gestion libre intègrent souvent une part importante d’unités de compte, ce qui explique une partie de leur avance sur les supports sécurisés.
Comment vérifier le taux assurance vie de son contrat et gagner quelques dixièmes
Le relevé annuel de situation reste le document de référence. Il indique le taux servi sur le fonds en euros, la date d’attribution, le montant des frais prélevés et la valeur des unités de compte. Une lecture attentive permet de reconstituer le rendement réel de l’année, et non celui de la brochure commerciale.
- Comparez le taux net de frais avec la moyenne du marché de la même année.
- Vérifiez si la bonification dont vous bénéficiez était conditionnelle ou définitive.
- Contrôlez les frais d’arbitrage, souvent oubliés, et leur impact sur chaque mouvement.
- Regardez la part d’unités de compte, qui détermine la sensibilité du contrat aux marchés.
Quelques leviers simples améliorent ensuite la rémunération. Les versements programmés lissent les points d’entrée et facilitent l’accès aux bonifications. La renégociation des frais de versement auprès de l’assureur ou du distributeur reste possible, notamment quand l’encours devient significatif. Enfin, la mise en concurrence des contrats anciens et récents conduit parfois à ouvrir un second contrat, plus sobre, tout en conservant l’antériorité fiscale du premier.
Beaucoup d’épargnants cherchent une Mutuelle retraité en espérant un rendement supérieur à celui de leur contrat d’épargne, alors que la logique d’un dispositif de retraite supplémentaire est différente : les sommes y restent souvent bloquées jusqu’à la liquidation des droits. Le cadre n’est pas le même, la liquidité non plus, et le taux de rendement ne se compare pas directement.
Le taux affiché tient-il compte des frais de gestion ?
En règle générale, oui. Le taux servi sur un fonds en euros est annoncé net de frais de gestion du contrat, mais avant prélèvements sociaux. En revanche, les frais de versement ne sont jamais déduits du taux affiché : ils réduisent la somme réellement investie, donc le rendement de votre épargne.
Un fonds en euros peut-il rapporter moins que l’inflation ?
Cela s’est produit pendant les années de taux très faibles, quand la hausse des prix dépassait la rémunération servie. Sur les derniers exercices, avec une inflation stabilisée autour de 1 % et des taux moyens proches de 2,5 %, le rendement réel redevient positif. Rien ne garantit cette situation pour les années à venir.
Faut-il choisir un contrat monosupport ou multisupport ?
Tout dépend de votre horizon et de votre tolérance au risque. Le monosupport convient à une épargne de précaution, avec un capital garanti et une rémunération connue une fois par an. Le multisupport ouvre la porte à de meilleures performances potentielles, au prix d’un risque de perte en capital sur les unités de compte.
À quel moment les taux de l’année sont-ils annoncés ?
Les assureurs communiquent leurs taux définitifs entre janvier et avril de l’année suivante. Des estimations circulent dès l’automne, mais elles restent provisoires et servent surtout d’argument commercial. Un taux annoncé à l’avance n’a donc pas la même valeur qu’un taux publié après la clôture de l’exercice.
Les bonifications de rendement sont-elles reconduites d’une année sur l’autre ?
Rarement. Une bonification correspond à une campagne commerciale, souvent liée à des versements effectués dans une période précise et à une part minimale d’unités de compte. Une fois la période écoulée, le contrat revient au taux de base, sauf annonce contraire de l’assureur.

